Что такое ипотека и как она работает
Ипотека — это кредит, обеспеченный залогом недвижимости. Она позволяет людям приобретать жилье, не имея полной суммы на руках. Важно понимать, как ипотека работает, чтобы избежать финансовых проблем в будущем. В этой статье рассмотрим основные моменты, касающиеся ипотеки, ее виды, этапы оформления и нюансы, которые стоит учитывать.
Типы ипотеки
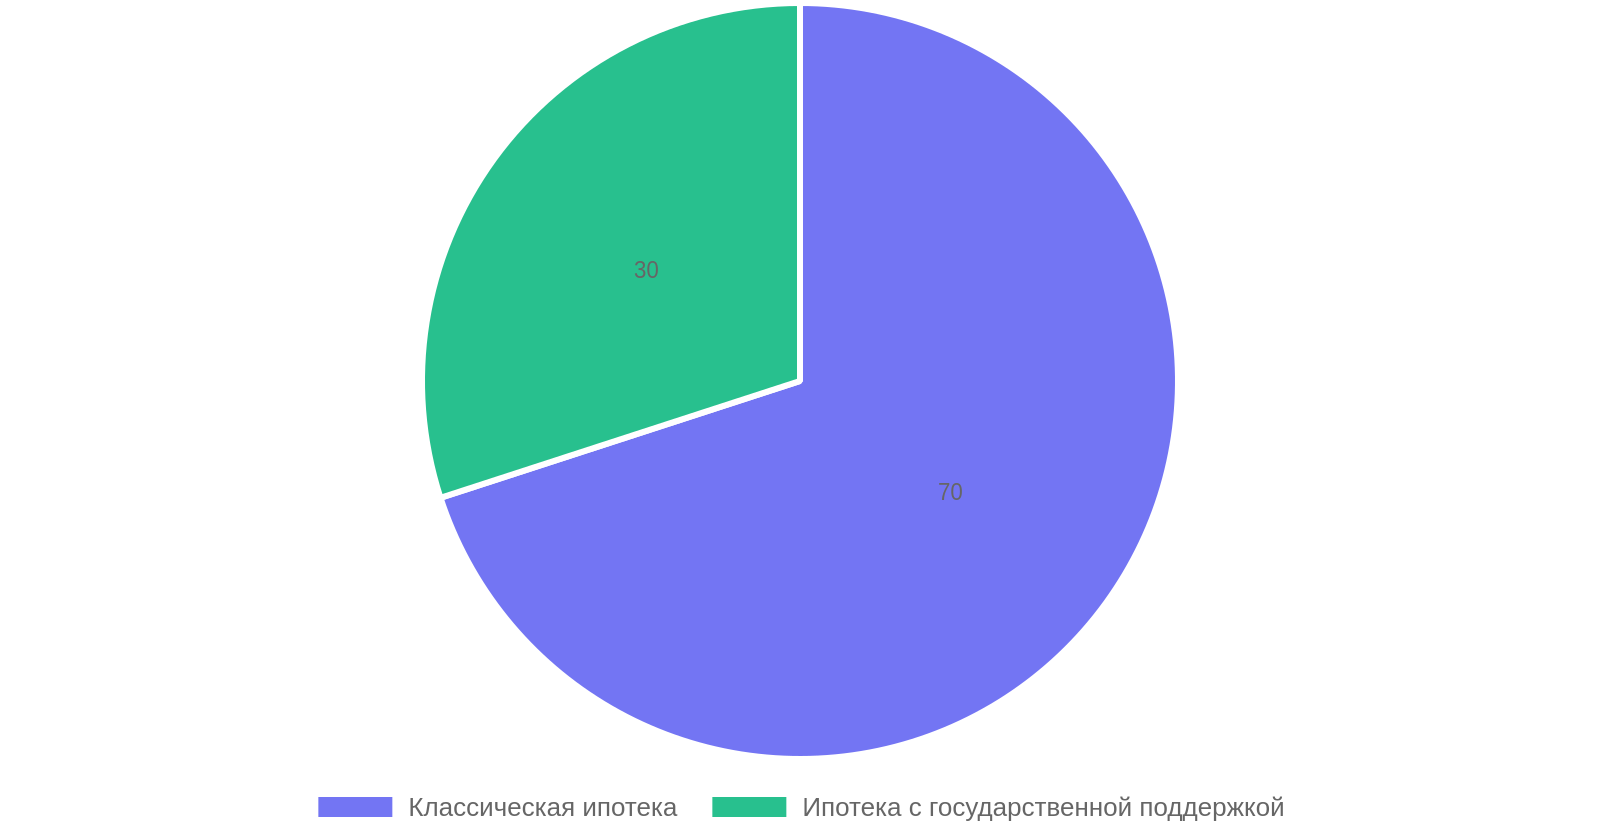
Существует несколько основных типов ипотеки. Первый — это классическая ипотека, которая подразумевает покупку жилья на условиях залога. Второй тип — это ипотека с государственной поддержкой, где часть процентов компенсируется государством. Третий — это льготная ипотека, доступная для определенных категорий граждан, например, молодых семей. Каждый из этих типов имеет свои особенности, которые влияют на условия получения кредита.
Например, льготная ипотека часто предлагает сниженные ставки на первый срок, что значительно облегчает финансовую нагрузку. В некоторых случаях, такие программы позволяют покупателям с низким доходом реализовать свою мечту о собственном жилье. При этом важно тщательно изучить условия, чтобы не попасть в ловушку высоких ставок после окончания льготного периода.
Этапы оформления ипотеки
Оформление ипотеки включает несколько ключевых этапов. Сначала необходимо собрать пакет документов, включая паспорт, справку о доходах и документы на недвижимость. Затем следует обратиться в банк для оценки кредитоспособности. Обычно банк предлагает несколько вариантов кредитования, и важно выбрать самый выгодный для себя.
После выбора банка начинается процесс оценки недвижимости. Банк проводит анализ, чтобы определить ее стоимость и целесообразность залога. Важно запомнить, что оценка может занять несколько дней, а стоимость самой оценки может варьироваться. На этом этапе важно не спешить и внимательно ознакомиться с условиями, чтобы избежать неожиданных расходов.
Процентные ставки и условия
Процентные ставки по ипотечным кредитам зависят от многих факторов, включая срок кредита, сумму займа и кредитную историю заемщика. Обычно ставки варьируются от 6% до 12% годовых. При этом, чем выше первоначальный взнос, тем ниже ставка. Это связано с тем, что высокий первоначальный взнос снижает риски для банка.
Стоит учитывать, что большинство банков предлагают фиксированные и плавающие ставки. Фиксированные ставки остаются неизменными на весь срок кредита, в то время как плавающие могут изменяться в зависимости от экономической ситуации. Рекомендуется тщательно анализировать свои финансовые возможности и выбирать наиболее подходящий вариант.
Риски и подводные камни
Получение ипотеки связано с определенными рисками. Один из главных — это возможность потери жилья в случае невыплаты кредита. Банк имеет право обратиться в суд и забрать заложенную недвижимость. Чтобы избежать этого, важно точно рассчитывать свои финансовые возможности и не брать на себя слишком большую нагрузку.
Также стоит учитывать дополнительные расходы, такие как страхование недвижимости и страхование жизни заемщика. Эти расходы могут существенно увеличить общую стоимость кредита. Перед подписанием договора необходимо тщательно изучить все условия и уточнить все возможные дополнительные расходы, чтобы не столкнуться с сюрпризами в будущем.
| Тип ипотеки | Процентная ставка | Государственная поддержка | Целевая аудитория |
|---|---|---|---|
| Классическая ипотека | 8-10% | Нет | Все граждане |
| Ипотека с гос. поддержкой | 6-8% | Да | Молодые семьи |
| Льготная ипотека | 5-7% | Да | Определенные категории |