Как банки оценивают заемщиков
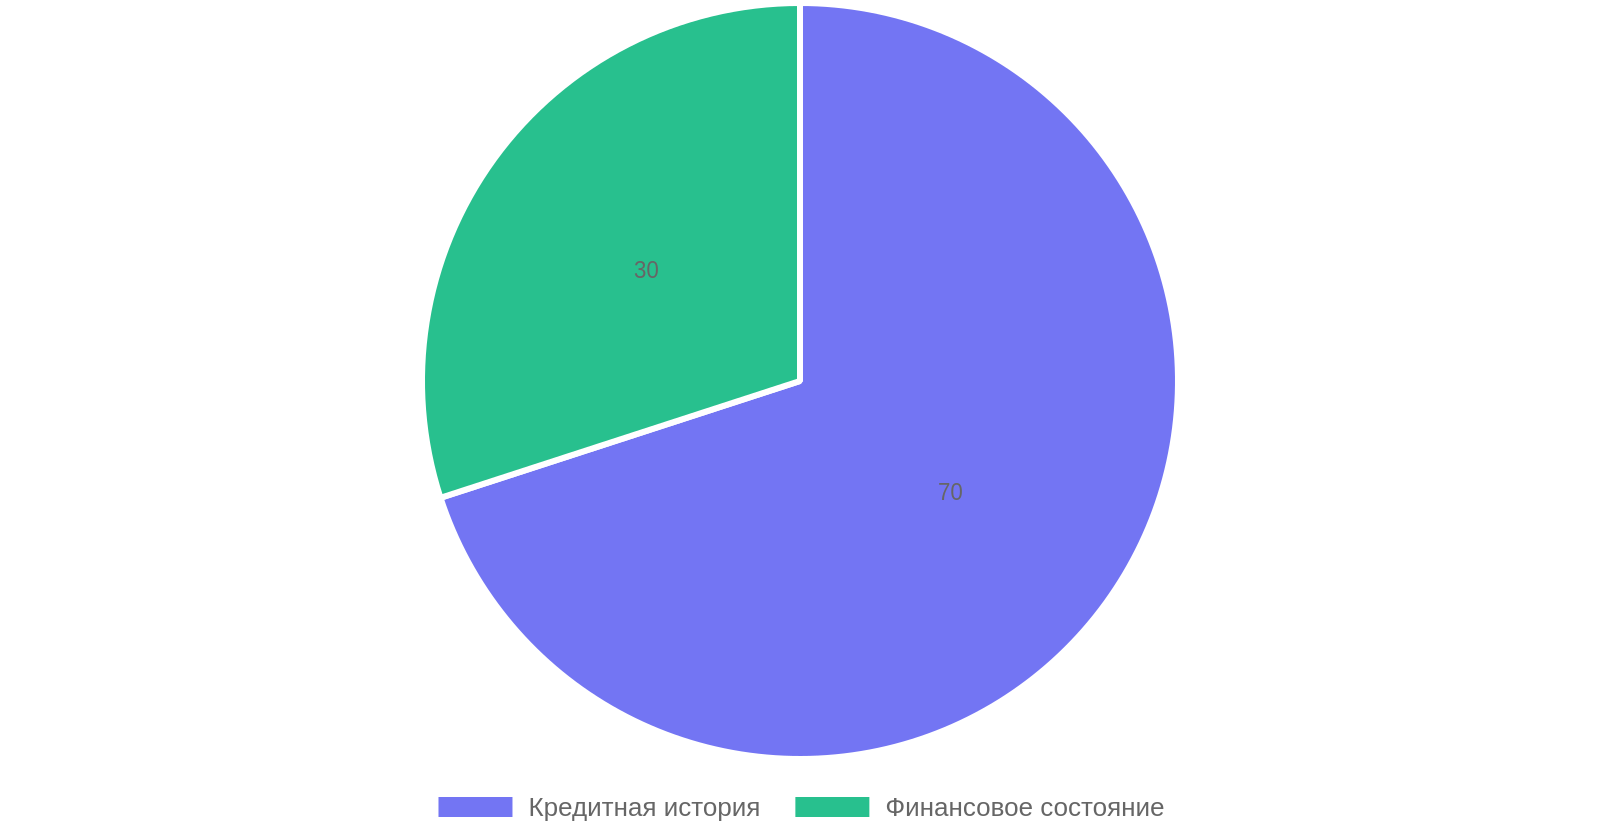
Процесс оценки заемщиков является ключевым фактором в кредитовании. Банки используют различные методики для определения платежеспособности клиента. Основные аспекты включают кредитную историю, финансовое состояние и дополнительные параметры, влияющие на решение о выдаче кредита.
Кредитная история как основа оценки
Кредитная история — это первый и самый важный документ, который анализирует банк. Она включает информацию о предыдущих кредитах, платежах и дефолтах. Например, если заемщик имеет историю своевременных платежей, это создает положительное впечатление. В то же время, наличие просрочек может значительно снизить шансы на получение кредита.
Банки также обращают внимание на кредитные рейтинги, которые формируются на основе кредитной истории. Чем выше рейтинг, тем ниже риск для банка. Заемщики с рейтингом выше 700 обычно получают более выгодные условия кредитования. К примеру, в 2023 году, по данным одного из крупных банков, 75% одобренных кредитов выдали заемщикам с рейтингом выше 750.
Финансовое состояние заемщика
Финансовое состояние заемщика анализируется через его доходы, расходы и активы. Банк требует предоставить документы, подтверждающие доход: справки о зарплате, налоговые декларации или выписки из банков. Например, если заемщик имеет стабильный доход, превышающий 2 среднего заработка по региону, это положительно скажется на оценке.
Кроме того, банки учитывают уровень долговой нагрузки. Соотношение долгов к доходам не должно превышать 40%. Это позволяет банку оценить, сможет ли заемщик справляться с новыми обязательствами. Например, заемщик, у которого ежемесячные выплаты по кредитам составляют 30% от дохода, имеет значительно больше шансов на одобрение, чем тот, у кого этот показатель достигает 50%.
Дополнительные факторы оценки
Кроме кредитной истории и финансового состояния, банки обращают внимание на дополнительные факторы. Например, наличие обеспечения может снизить риски для кредитора. Заемщики, готовые предоставить залог, обладают более высокой вероятностью одобрения кредита.
Также важным является возраст заемщика и его опыт работы. Молодые заемщики с коротким стажем могут столкнуться с трудностями, если их финансовая история не внушает доверия. В некоторых банках для молодых заемщиков предусмотрены специальные программы, которые учитывают их потенциальные возможности.
Заключение
Оценка заемщиков — это комплексный процесс, включающий анализ кредитной истории, финансового состояния и дополнительных факторов. Заемщики должны понимать, что каждый из этих аспектов влияет на решение банка. Зная основные критерии, можно подготовиться к процессу получения кредита и увеличить свои шансы на успех. Таким образом, разумный подход к своей финансовой истории и состоянию позволит заемщикам рассчитывать на выгодные условия кредитования.
| Кредитный рейтинг | Условия кредита | Процентная ставка | Шансы на одобрение |
|---|---|---|---|
| 700+ | Выгодные | 3.5% | 75% |
| 600-699 | Стандартные | 5.0% | 50% |
| ниже 600 | Невыгодные | 7.5% | 25% |